El TSJ respalda a Hacienda: un matrimonio no podrá deducirse los gastos "sobredimensionados"
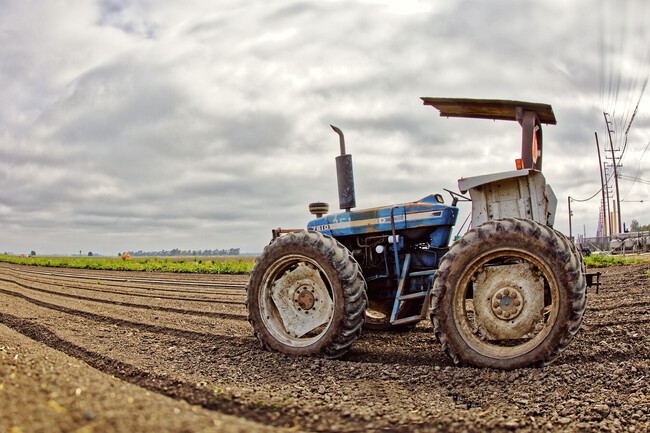
El Tribunal Superior de Justicia de Cataluña ha confirmado en la sentencia 3194/2025, de 29 de septiembre, las liquidaciones y sanciones impuestas por la Agencia Tributaria a un matrimonio que dedujo en el IRPF de 2016 y 2017 gastos "sobredimensionados" por el alquiler de maquinaria agrícola antiquísima, tractores adquiridos en 1984, 1986 y 1995, y remolques de finales de los 80, utilizando precios correspondientes a maquinaria nueva, según recoge la resolución judicial. La Sala considera que la operación "carecía de sentido económico" y que los equipos, con más de 30 años y sobradamente amortizados, no podían justificar los precios de alquiler aplicados. La sentencia no es firme y puede recurrirse en casación ante el Tribunal Supremo.
La inspección detectó que la agricultora dedujo gastos facturados por la sociedad administrada por su esposo por supuestos servicios de comercialización exterior, planes de marketing y desarrollo de nuevos productos derivados del aceite de oliva. El tribunal recuerda un detalle relevante: la agricultora contaba en esos años con un único cliente, mientras que las actuaciones de internacionalización aportadas como prueba se reducían, entre otros elementos, a la estancia de dos personas en hoteles de Polonia durante un fin de semana. La Sala concluyó que no había quedado acreditada la efectiva prestación de buena parte de los servicios facturados y apreció un claro motivo fiscal en la estructura de gastos.
La libertad de amortización imposible. El segundo flanco del caso vino por la aplicación del régimen de libertad de amortización en 2017. La normativa exige, en este supuesto, que exista rendimiento neto positivo previo en la actividad económica, pero la agricultora declaró ese año un resultado negativo de -643.502,09 euros, acumulando pérdidas de 892.097,80 euros en los ejercicios comprobados. Para la Sala, aplicar el beneficio fiscal en esas circunstancias era imposible, por lo que considera que la actuación fue, al menos, gravemente negligente. La cifra lo pone negro sobre blanco: la libertad de amortización no es un beneficio automático, sino que está sometida a los requisitos establecidos por la normativa fiscal.
La "economía de opción" que no era. El matrimonio alegó vulneración de la libertad de empresa, del derecho a la igualdad y del derecho a la propiedad privada, defendiendo que podía organizar su actividad a través de una sociedad familiar en ejercicio de la llamada "economía de opción", doctrina que permite al contribuyente escoger entre alternativas fiscalmente menos gravosas siempre que sean legítimas y respondan a una realidad económica. El TSJ, sin embargo, recuerda que esta posibilidad no ampara estructuras carentes de motivos económicos válidos cuando la finalidad fiscal se convierte en el elemento determinante. La sentencia concluye con condena en costas solidaria de los recurrentes, con un límite de 3.000 euros, y deja abierta la posibilidad de preparar recurso de casación ante el Supremo.
Lo relevante del caso es que la Sala analiza la realidad y razonabilidad económica de las operaciones realizadas entre personas vinculadas. El artículo 16 de la Ley 58/2003, General Tributaria, regula la simulación y establece que, cuando esta exista, el hecho imponible gravado será el efectivamente realizado. En este caso, el tribunal aprecia falta de verosimilitud en determinados gastos y considera que el alquiler de maquinaria de más de 30 años a precios correspondientes a equipos nuevos carecía de sentido económico. Del mismo modo, considera que no podía aplicarse la libertad de amortización en las condiciones declaradas por la contribuyente.
Imagen | David Levinson (vía Pexels)
Ver todos los comentarios en https://www.elblogsalmon.com
VER 0 Comentario