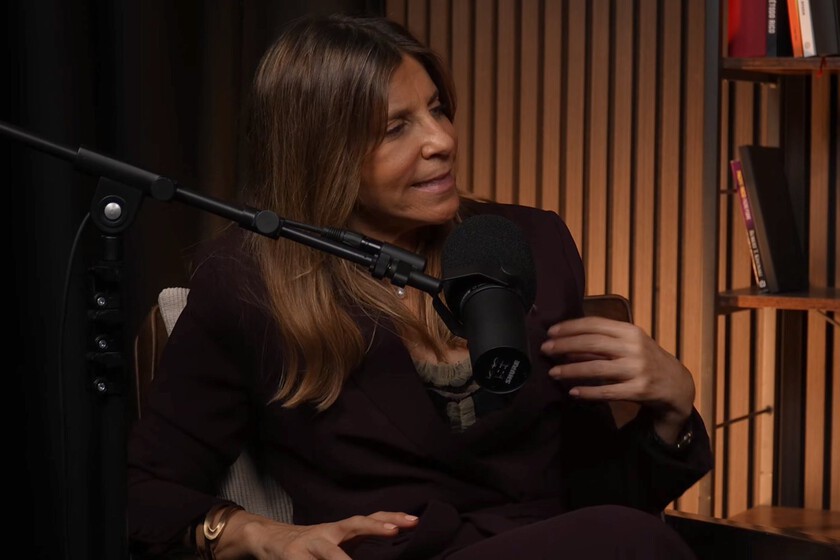
La experta y bróker hipotecaria propone adquirir propiedades baratas para reformar y construir un patrimonio inicial que permita dar el salto a una vivienda mejor sin descapitalizarse
"Es que la gente se va al casoplón o se va al piso de 300.000 euros". Así resume Montse Cespedosa, economista y bróker hipotecaria, uno de los errores que, a su juicio, cometen muchos jóvenes al intentar acceder a una vivienda. Durante su participación en el pódcast Tengo un plan, la experta ha defendido que la primera compra inmobiliaria no tiene por qué ser la definitiva. Su recomendación es empezar por una propiedad modesta que permita construir patrimonio y, con el tiempo, dar el salto a una vivienda mejor.
"Cómprate un piso súper sencillo en un barrio súper humilde, haz caja que se vaya revalorizando, que vayas ahorrando pagando la hipoteca, entonces vayas teniendo capital y luego que eso sea la entrada a la casa de tus sueños". La experta defiende que la primera vez que nos metamos en el mercado inmobiliario sea con un piso sencillo, aunque necesite una reforma o esté situado en un barrio humilde. Con él podemos empezar a generar nuestro propio colchón. Se trata de pagar nuestra hipoteca y, al mismo tiempo, ir construyendo patrimonio. Este piso será el que nos sirva de base para dar el salto a la casa de nuestros sueños.
La propia Montse Cespedosa utiliza su experiencia personal tras su divorcio para explicar por qué considera importante tener una propiedad. "Me divorcié y le dije a mi ex: 'Te compro la casa. Yo me quedo la casa'", relata. La economista explica que continuó pagando la hipoteca y que, con el paso del tiempo, ha conseguido conservar una vivienda prácticamente pagada. "Ahora yo me encuentro con la casa igual pagada o casi pagada y tengo un techo donde vivir", explica. Y añade una reflexión sobre lo que habría ocurrido si hubiera optado por el alquiler: "Si yo me hubiera quedado de alquiler, no habría tenido el momento para comprar". Por eso, considera que empezar por una propiedad sencilla puede proporcionar una base patrimonial que ayude a afrontar futuras compras. Eso sí, también hay que valorar si resulta más conveniente comprar o alquilar. Dependerá del precio del inmueble, de las condiciones de financiación y del tiempo que vayamos a permanecer en él.
La trampa del alquiler
Los datos macroeconómicos muestran las dificultades de los jóvenes españoles para emanciparse. De acuerdo con los datos de 2025 publicados por Eurostat, los españoles abandonan el hogar familiar a una edad media de 30,2 años. Esta cifra está muy por encima de los 26,3 años de media de la Unión Europea. Quienes consiguen independizarse sin comprar tienen que hacer frente a unos alquileres que pueden absorber una parte importante de sus ingresos. Esto reduce su capacidad de ahorro y dificulta reunir el dinero necesario para la entrada de una hipoteca. El Banco de España también ha analizado los riesgos de dedicar más del 30 % de los ingresos al pago de la vivienda. Su informe de estabilidad financiera señala que, cuando el esfuerzo supera ese umbral, se intensifica la relación negativa entre los gastos de vivienda y la capacidad de consumo de los hogares.
Aunque esto se puede rizar más. Para poder llevar a cabo la estrategia del ‘piso puente’ tenemos que superar el muro de los 30.000 euros de ahorro. ¿Por qué? Porque para comprar una vivienda (pongamos que cuesta 100.000 euros) normalmente tendremos que aportar una entrada del 20 %, ya que la financiación bancaria habitual suele cubrir el 80 % del precio de compra. Es decir, necesitamos tener 20.000 euros. Además, hay que tener en cuenta los impuestos y otros gastos de la compraventa, cuyo importe depende de la comunidad autónoma y de si la vivienda es nueva o de segunda mano. Por ello, disponer de unos 30.000 euros puede ser una referencia orientativa para afrontar la operación, aunque la cantidad necesaria puede variar.
Ahora bien, los avales ICO del Gobierno pueden ayudar a superar esta barrera. Se trata de una medida destinada a facilitar que jóvenes y familias con menores a cargo que tengan solvencia financiera puedan acceder a su primera hipoteca sin disponer de todo el ahorro previo. Gracias a estos avales, la financiación puede llegar hasta el 100 % del menor importe entre el precio de adquisición y el valor de tasación. Eso sí, siempre que se cumplan los requisitos del programa y la entidad bancaria apruebe la operación. Hay que tener en cuenta que los avales no cubren los impuestos ni los demás gastos asociados a la compraventa.
Factor revalorización
Por otro lado, es fundamental que el inmueble conserve o aumente su valor. Hasta ahora, el ladrillo sigue en positivo. En el segundo trimestre de 2026, el precio de la vivienda ha repuntado un 12,2 % interanual, según los últimos datos publicados por el Instituto Nacional de Estadística (INE). También hay que tener en cuenta que los factores que influirán en la posible revalorización serán la localización, el estado de la vivienda y el precio de compra. La estrategia de Cespedosa consiste en aprovechar la amortización de la deuda y una posible subida del valor del inmueble para disponer de más patrimonio y poder dar el salto a una vivienda mejor.
Imagen | Montse Cespedosa (vía YouTube)
Ver todos los comentarios en https://www.elblogsalmon.com
VER 0 Comentario