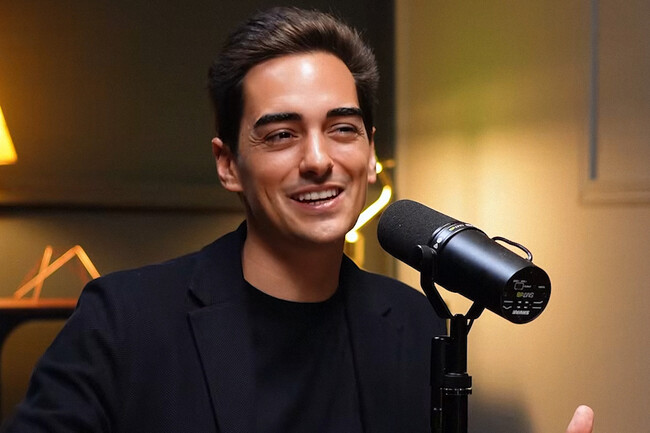
El asesor financiero detalla en una charla con Uri Sabat por qué la inversión a largo plazo bate a cualquier “pelotazo”
No es la primera vez que surge el debate sobre cómo hacernos ricos a largo plazo, y no será la última. En su visita al pódcast de Uri Sabat, el asesor financiero Javi Llinares (33 años) ha expuesto una premisa matemática que, de primeras, suena a ciencia ficción: si un joven de 25 años invierte 300 euros al mes en fondos indexados durante sus primeros diez años de trabajo, a los 65 años podría haber acumulado un millón de euros. Sí, como lo habéis leído. El secreto no radica en encontrar la próxima gran empresa antes que nadie, sino en aprovechar la fuerza del interés compuesto.
El propio Llinares recalca que, antes de lanzarse al mercado, es importante construir un colchón de emergencia equivalente a entre dos y seis meses de gastos básicos. Y es que los mercados financieros no siguen una línea recta ascendente. Como explica el asesor en la entrevista: “La inversión en bolsa, en oro, en inmuebles [...] no es como meterlo al banco y tener un 10 % anual que va subiendo [...] tiene volatilidad. El 10 % de media del S&P 500 está compuesto de años como este, que va a un 14 % arriba, y otros que caen un 3 %; años que suben un 30 % y años que caen un 20 %. La media acaba siendo ese 10 % si lo mantienes un periodo de al menos 5 o 10 años”.
También avisa de que la inversión no sustituye a corto plazo el esfuerzo profesional. “Es un complemento imprescindible que hay que hacer porque, además, no cuesta nada, es fácil de hacer y no te lleva tiempo luego en el día a día”, recalca. De hecho, advierte de que quienes buscan el pelotazo rápido comprando criptomonedas o acciones de moda pueden acabar perdiendo sus ahorros. Para esos perfiles impacientes, recomienda invertir mejor en formación o emprendimiento.
El interés compuesto y las ventajas fiscales de invertir a largo plazo
Más allá de la teoría del asesor, basta con hacer números para entender el mecanismo de estos vehículos de inversión pasiva. El S&P 500, el índice que agrupa a unas 500 de las mayores empresas estadounidenses, ha generado una rentabilidad histórica media cercana al 10 % anual nominal en determinados periodos de largo plazo. Esta cifra puede reducirse considerablemente al descontar la inflación. No estaríamos hablando de apostar nuestros ahorros a que una compañía individual no quiebre, sino de invertir en una cesta diversificada de grandes empresas estadounidenses, donde la composición del índice cambia con el tiempo para reflejar la evolución del mercado. Eso sí, la diversificación no elimina el riesgo de sufrir pérdidas.
¿Qué pasa con Hacienda al seguir este método? Aquí encontramos uno de los mayores incentivos para el ahorrador, un tema que en El Blog Salmón tocamos habitualmente. En España, los traspasos entre determinados fondos de inversión permiten diferir la tributación. Esto permite rebalancear nuestra cartera o cambiar de estrategia sin tributar inmediatamente por las ganancias acumuladas, siempre que se cumplan los requisitos legales. El pago del IRPF se pospone hasta el reembolso definitivo de las participaciones. Este régimen no se aplica de la misma manera a todos los productos: por ejemplo, los ETF cotizados en España quedan excluidos. Aunque no parezca mucho a simple vista, a treinta años vista, mantener invertidas las ganancias sin tributar por cada traspaso puede favorecer el efecto del interés compuesto.
Por el momento, muchos pequeños ahorradores siguen dejando parte de su dinero en depósitos con una remuneración reducida, lo que puede hacerles perder poder adquisitivo si la inflación supera los intereses que reciben. Sea como fuere, la inversión pasiva indexada exige una paciencia de hierro y la sangre fría necesaria para no vender presa del pánico cuando llegan las inevitables crisis. Veremos si las nuevas generaciones abrazan esta filosofía a fuego lento o si, por el contrario, los cantos de sirena del beneficio rápido siguen ganando la partida.
Imagen | Podcast de Uri Sabat
Ver todos los comentarios en https://www.elblogsalmon.com
VER 0 Comentario