Redacción El Blog Salmón
EditorEn 2018, Irene Montero y Pablo Iglesias anunciaron la compra de una vivienda en Galapagar, una operación que financiaron mediante una hipoteca conjunta de 540.000 euros a 30 años. Según recogió la revista Semana, citando el comunicado original de la pareja, ambos explicaron las condiciones de la operación: “Para pagarla tenemos a medias una hipoteca de 540.000 euros con Caja de Ingenieros que iremos pagando poco a poco durante 30 años”. Para afrontar la entrada y los gastos iniciales, recurrieron a sus ahorros y a financiación del entorno familiar. El padre de Montero, mozo de mudanzas, le prestó dinero, mientras que Iglesias explicó que contaba con una futura herencia de sus padres, inspector de trabajo y abogada laboralista, respectivamente. La pareja defendió que la adquisición respondía a una necesidad residencial: “Es para vivir, no para especular”.
De la hipoteca de Galapagar a las dificultades para acceder a una vivienda
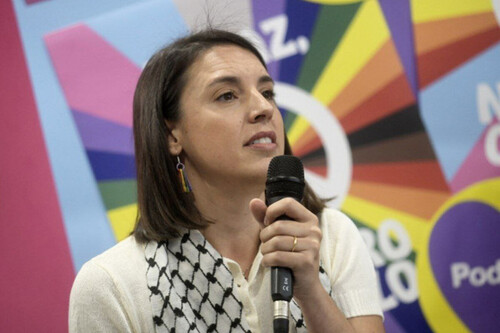
Y así lo está recordando estos días. En un acto celebrado en Getafe esta semana, la ex-ministra puso el foco en el esfuerzo económico que soportan los inquilinos y reclamó que la política priorice a las personas frente a los intereses económicos. “La política tiene que ponerse del lado de las personas, no de los negocios”, afirmó. La eurodiputada denunció también las consecuencias de la crisis habitacional: “Si te obligan a dar más de la mitad de tu salario en alquiler o a vivir en un zulo de 30 metros cuadrados (...) te están matando en vida”. Además, cuestionó quién se beneficia del encarecimiento de la vivienda: “¿Quién tiene la culpa de que suba el precio de la vivienda? ¿Maricarmen, de la que tenemos que escuchar que era muy mala porque iba al bingo y se quejaba si no iba el ascensor? ¿O Urbagestión y especuladores y fondos buitre que se quedan con las casas de alquiler?”.
Y es que no solo hablamos de precios de alquiler, comprar una casa también es difícil. En este caso, el importe de la entrada, los gastos asociados y las cuotas hipotecarias pueden convertirse en barreras importantes para los hogares que no disponen de ahorros suficientes. Con el euríbor a 12 meses en una media provisional del 3,21 % en octubre, una hipoteca de 540.000 euros a 30 años, con un diferencial del 0,75 %, supondría una cuota mensual cercana a los 2.565 euros, si se mantuviera constante ese tipo de interés durante todo el plazo. Se trata de una simulación orientativa, no de las condiciones exactas del préstamo firmado por Montero e Iglesias en 2018.
A la cuota mensual se suma el ahorro previo necesario para comprar una vivienda. Si una entidad financiara el 80 % del valor de tasación, una hipoteca de 540.000 euros exigiría una vivienda valorada en unos 675.000 euros. El comprador tendría que aportar 135.000 euros de entrada, además de los impuestos y gastos de la operación. Si estos últimos representaran un 10 % del precio, serían otros 67.500 euros, lo que elevaría la liquidez necesaria por encima de los 200.000 euros. Para asumir una cuota de unos 2.565 euros sin superar el 30 % de los ingresos netos mensuales, una familia necesitaría ingresar 8.550 euros al mes. El Banco de España utiliza como referencia general un endeudamiento del 30-35 % de los ingresos, aunque no se trata de un límite obligatorio aplicable a todas las hipotecas. La concesión de un préstamo depende también de la estabilidad de los ingresos y de las deudas que tenga el solicitante.
Así, la hipoteca que Irene Montero y Pablo Iglesias anunciaron en 2018 permite introducir una cuestión que sigue presente en el debate público: el esfuerzo económico necesario para acceder a una vivienda. Mientras los alquileres pueden absorber una parte considerable de los ingresos de los hogares, la compra exige disponer de un capital inicial y asumir cuotas que no están al alcance de todos.
Imagen | Podemos
Ver 0 comentarios