Redacción El Blog Salmón
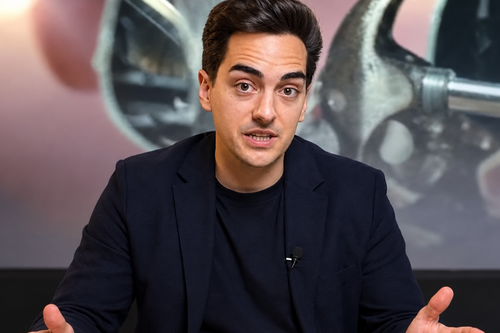
EditorTodos nos hemos parado frente al escaparate, virtual o físico, pensando que pagar ese nuevo terminal de gama alta no duele tanto si lo dividimos. Si bien la matemática básica nos dice que 39 euros al mes durante 36 meses suman la friolera de 1.404 euros (así, como suena), fijarnos solo en la mensualidad nos hace perder la perspectiva y asumir una deuda que puede comprometer nuestros ingresos durante años. Es una cuestión que preocupa a quienes se dedican a la educación financiera, como Javi Linares, quien alerta de cómo este goteo mensual puede reducir nuestra capacidad de ahorro.
El problema de financiar un móvil durante años
Y es que el verdadero problema no es solo el gasto inicial, sino durante cuánto tiempo compromete nuestros ingresos futuros por un producto que, como os podéis imaginar, puede perder su valor a pasos agigantados. "La trampa de las cuotas está en que un gasto elevado puede parecer asumible cuando se divide en pequeñas cantidades mensuales", explica Linares, subrayando que, si a los dos años el dispositivo cuesta apenas 200 euros, "conviene preguntarse si la compra compensa y cuánto estamos pagando realmente por ella". Para este asesor financiero, la clave reside en evitar financiar bienes cuyo disfrute puede terminar mucho antes que la propia deuda, evitando así mantener nuestro dinero comprometido durante más tiempo del necesario.
Pero ¿cómo evitamos caer en esta inercia? A día de hoy, y de acuerdo con las recomendaciones del propio experto, el primer paso es tener claras tres métricas antes de tomar ninguna decisión: cuánto dinero tenemos ahorrado, cuánto debemos en total y cuánto gastamos realmente. A partir de ahí, propone una distribución de nuestra nómina que asigne un 50 % a los gastos fijos, un 30 % a los variables y reserve un 20 % al ahorro y la inversión, adaptando estos porcentajes a nuestras circunstancias y automatizando el ahorro a principios de mes en lugar de esperar a ver qué sobra. Sí, parece sencillo. Pero requiere cierta disciplina que choca frontalmente con las facilidades de crédito rápido que tenemos a un solo clic.
Los intereses que encarecen la financiación
Porque la realidad de estos pagos aplazados puede esconder unos sobrecostes elevados que a menudo pasamos por alto, encareciendo la factura final más allá del precio al contado. Según los datos del Banco de España sobre los tipos de interés de los préstamos al consumo, el coste de la financiación varía en función del plazo y las condiciones de cada operación, por lo que conviene comprobar siempre la TAE antes de firmar. Si la compra se financia mediante tarjetas revolving, los intereses pueden ser especialmente elevados. De hecho, el Ministerio de Consumo ha informado de un límite transitorio del 22 % TAE para este tipo de tarjetas, en el contexto de las medidas destinadas a limitar el coste de los créditos al consumo. La nueva normativa europea sobre estos préstamos debe aplicarse a partir del 20 de noviembre de 2026, aunque su entrada en vigor no significa que todas las medidas estén ya plenamente implantadas en España.
Frente a este encarecimiento de la financiación, otra de las vías habituales para conseguir un móvil prémium consiste en recurrir a los planes de las grandes operadoras de telecomunicaciones, pero, como veremos, tampoco es una solución exenta de riesgos. Para distribuir el coste del terminal a lo largo del tiempo, compañías como Movistar han ofrecido dispositivos vinculados a contratos de arrendamiento de hasta 48 meses. Estas fórmulas pueden limitar nuestra capacidad para cambiar de compañía si la cancelación anticipada implica asumir pagos pendientes por el dispositivo, según las condiciones del contrato. Quizás parezca manejable de primeras, pero conviene revisar la letra pequeña antes de comprometer nuestros ingresos durante cuatro años.
La importancia de no comprometer el ahorro
En definitiva, nos encontramos ante un escenario donde la financiación al consumo permite fraccionar compras desde la pantalla, pero puede resultar costosa y rígida si no revisamos las condiciones, amenazando nuestra capacidad de ahorro. Sea como fuere, la decisión de firmar tres o cuatro años de cuotas mensuales por un teléfono que podría quedarse obsoleto antes de terminar de pagarlo es un compromiso que conviene valorar con cuidado para no quedar expuestos a cualquier contratiempo económico... por mucho brillo que tenga la pantalla.
Imagen | Javi Linares (TikTok)
Ver 0 comentarios