Redacción El Blog Salmón
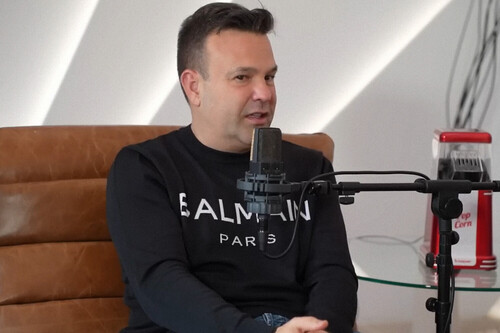
Editor"Yo dejé de ser tenedor de pisos". En su paso por el podcast DineroEnCorto, según recoge El Español en su sección de Sociedad, José Elías, el empresario español, puso sobre la mesa un instrumento que puede ayudar a complementar los ingresos durante la jubilación. Ante las dudas sobre la sostenibilidad del sistema público, su propuesta pasa por aprovechar el ahorro inmovilizado en ladrillo: recurrir a la renta vitalicia o vender la nuda propiedad para obtener liquidez sin dejar el hogar.
"En mi modelo, te voy pagando mes a mes directamente, no busco un financiador"
En concreto, Elías defiende monetizar la vivienda como vía para disfrutar de una mayor libertad económica durante los últimos años de vida. "Hay gente que vende la nuda propiedad de forma que si el piso vale 300.000, cobra 150.000 y tienen un usufructo hasta el final de sus días", explica el empresario. A su juicio, esta fórmula, que puede resultar interesante para quienes no tienen herederos o no desean dejarles el inmueble, debería contar con incentivos del Gobierno y financiación bancaria, para que los mayores puedan "petar 200.000 pavos los últimos 10 años de su vida a full". José Elías añade también que tenía una cartera de 12 o 13 pisos y se pasó a las rentas vitalicias, un producto que permite recibir pagos periódicos durante toda la vida a cambio de una aportación económica. "En mi modelo, te voy pagando mes a mes directamente, no busco un financiador", añade Elías. Sin embargo, estas soluciones no están reservadas a las carteras de los grandes millonarios: también pueden ser una alternativa para quienes buscan complementar su pensión.
Las cifras muestran que la venta de la nuda propiedad tiene presencia en el mercado español. De acuerdo con los datos del Colegio de Registradores de España, en 2025 se formalizaron 1.798 operaciones de venta de nuda propiedad. Aunque esta fórmula sigue siendo minoritaria, permite a los propietarios obtener liquidez sin renunciar necesariamente al uso de su vivienda. Además, el envejecimiento de la población y el aumento de la esperanza de vida plantean nuevos retos a la hora de planificar la jubilación. Según las proyecciones del INE, la esperanza de vida al nacimiento de las mujeres españolas alcanzaría los 87,7 años en 2035.
La letra pequeña
Si una persona mayor de 65 años vende su vivienda habitual, la ganancia patrimonial puede quedar exenta de tributación en el IRPF sin necesidad de reinvertir el dinero en una renta vitalicia. Por otro lado, también existe una exención para las ganancias obtenidas por la transmisión de otros elementos patrimoniales cuando se cumplen los requisitos legales para constituir una renta vitalicia asegurada. En este segundo caso, el límite de reinversión es de 240.000 euros por contribuyente. Así lo detalla la Agencia Tributaria. Por su parte, la rentabilidad de las rentas vitalicias convencionales depende de las condiciones de cada producto y de la edad de quien lo contrata. No existe un tipo de interés único que pueda aplicarse a todas las ofertas del mercado. Como ocurre con otros productos de ahorro conservadores, es importante comparar las garantías, las condiciones de recuperación del capital y la cuantía de los pagos. Si la renta es fija y no se actualiza, la inflación puede reducir su poder adquisitivo con el paso de los años.
En cualquier caso, la nuda propiedad y la hipoteca inversa son dos alternativas que permiten obtener liquidez a partir de la vivienda, aunque funcionan de forma diferente. Mientras que la venta de la nuda propiedad supone transmitir la titularidad del inmueble y conservar, si así se pacta, el usufructo, la hipoteca inversa permite obtener financiación utilizando la vivienda como garantía. Ambas opciones pueden ayudar a complementar los ingresos durante la jubilación, pero conviene analizar sus costes, condiciones e implicaciones sucesorias antes de tomar una decisión.
Imagen | DineroEnCorto
Ver 0 comentarios