Redacción El Blog Salmón
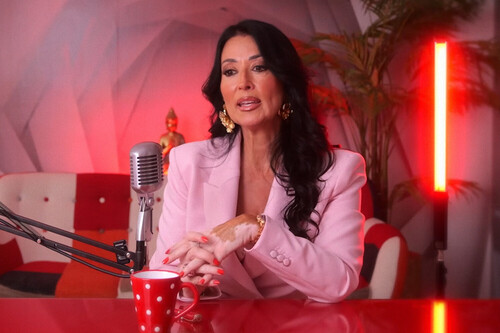
EditorLa idea de que, si una pareja fallece y el piso está solo a su nombre, el cónyuge superviviente se queda "en la calle" o pierde todo derecho sobre la casa es uno de los equívocos más persistentes en materia de herencias. La notaria María Cristina Clemente Buendía, conocida en redes como @doyfe_notaria, se ha encargado de desmontarlo en una intervención recogida por El Español: no recibir la propiedad plena del piso no equivale a quedarse desprotegido. Es decir, que la vivienda pase a nombre de los hijos o de los ascendientes del fallecido no implica necesariamente que el viudo pierda el derecho a disfrutarla. La razón es una figura jurídica con casi dos siglos de presencia en el Código Civil: el usufructo viudal, que separa lo que el lenguaje coloquial suele confundir: propiedad, por un lado; uso y disfrute, por otro.
El Código Civil define el usufructo como el derecho a "disfrutar los bienes ajenos" con la obligación de conservarlos, una fórmula que la notaria resume así: "el viudo siempre es heredero forzoso de su cónyuge" en territorio de Derecho común. Es decir, los hijos pueden recibir la nuda propiedad de la vivienda, mientras el cónyuge supérstite conserva el usufructo. En la práctica, los primeros son propietarios, pero mientras exista ese usufructo no pueden disfrutar plenamente del inmueble; la viuda, por su parte, puede habitarlo aunque no figure como propietaria plena. O, en otras palabras: una misma vivienda puede tener propietarios y, al mismo tiempo, una persona diferente con derecho a disfrutarla. Lo que la notaria advierte, además, es que "el cónyuge siempre tiene derecho a su legítima", con independencia de que el matrimonio estuviera en régimen de gananciales o de separación de bienes.
¿Qué implica el usufructo vitalicio del piso?
Lo que su nombre anuncia: un derecho de uso y disfrute que se extingue con la muerte del titular. Mientras exista un usufructo válido sobre la vivienda, los herederos en nuda propiedad no pueden privar al usufructuario de su derecho de disfrute. Es más, el usufructuario puede incluso alquilar la vivienda a un tercero y quedarse las rentas, siempre que se respeten las condiciones y obligaciones legales del usufructo. La contrapartida, sin embargo, no es desdeñable: el viudo no puede vender por sí solo la plena propiedad de una vivienda cuya nuda propiedad corresponde a otras personas y debe cumplir las obligaciones de conservación que establece la ley. Un equilibrio, por tanto, entre protección y limitación: el suelo lo garantiza la ley; el techo, el testamento. El Consejo General del Notariado explica que, con este tipo de usufructo, el cónyuge puede seguir residiendo en la casa familiar mientras viva.
El modelo más utilizado por los matrimonios, señalado tanto por el Colegio Notarial de Andalucía como por el Consejo General del Notariado, es el testamento "del uno para el otro y después para los hijos", que permite atribuir al superviviente un usufructo universal vitalicio: el superviviente puede usar y disfrutar el patrimonio entero del fallecido mientras viva, mientras los hijos mantienen la nuda propiedad. Pero incluso cuando ese testamento no existe, el Código Civil reserva derechos al cónyuge, siempre que no estuviera separado legalmente o de hecho, que funcionan como un suelo mínimo de protección: si concurre con hijos o descendientes, le corresponde el usufructo del tercio de mejora; si no hay descendientes pero sí ascendientes, el derecho alcanza la mitad de la herencia; y si no existen ni descendientes ni ascendientes, asciende a dos tercios. Ahora bien, tener una legítima en usufructo no implica automáticamente que esta recaiga sobre el piso familiar. Los herederos pueden, en determinadas circunstancias, satisfacer ese derecho mediante una renta vitalicia, los rendimientos de determinados bienes o un capital en efectivo, conforme al artículo 839 del Código Civil.
Aquí entra la aportación financiera que el lector de vivienda y finanzas personales no suele encontrar en las piezas de divulgación: el usufructo vitalicio no es solo un derecho, es también un valor fiscal. La Agencia Tributaria establece que el valor del usufructo vitalicio se calcula aplicando sobre el valor total del bien el porcentaje resultante de restar a 89 la edad del usufructuario, con un mínimo del 10% y un máximo del 70%. Una viuda de 70 años, por ejemplo, configura un usufructo valorado en el 19% del piso; una de 80, en el 9%, que se eleva al mínimo legal del 10%. Traducido a euros: sobre una vivienda de 250.000 euros, el usufructo de esa viuda de 70 años tiene un valor fiscal de 47.500 euros. Esta valoración interviene en la determinación de la tributación de la herencia, aunque la cantidad final a pagar dependerá también de otros factores y de la normativa autonómica aplicable. Además, el plazo general para presentar el Impuesto sobre Sucesiones en las adquisiciones por fallecimiento es de seis meses desde la fecha de la muerte.
La recomendación práctica. La diferencia entre un usufructo universal vitalicio, "del uno para el otro", y el suelo mínimo legal no es semántica: lo primero puede ampliar considerablemente la protección del cónyuge; lo segundo deja abierta la posibilidad de que los herederos satisfagan la legítima por otra vía. De ahí que la notaria recomiende acudir a la notaría para otorgar testamento, idealmente de manera coordinada entre los dos cónyuges. Es una forma de atar la protección que la ley garantiza al cónyuge superviviente y de dejar por escrito cómo se quiere organizar la herencia. La vivienda, en todo caso, sigue siendo uno de los activos que más conflictos puede generar entre herederos. Por eso, la mejor forma de evitar problemas sobre su uso y disfrute es planificar la sucesión en vida mediante testamento.
Imagen | Maria Cristina Clemente Buendía | Notario (vía YouTube)
Ver 0 comentarios